Como Funciona e Quando Pode Ser Usado?
Comprar um imóvel é um dos principais objetivos de quem mantém dinheiro no FGTS. Mas será que esse saldo também pode ser utilizado em um consórcio de imóveis?
A resposta é sim.
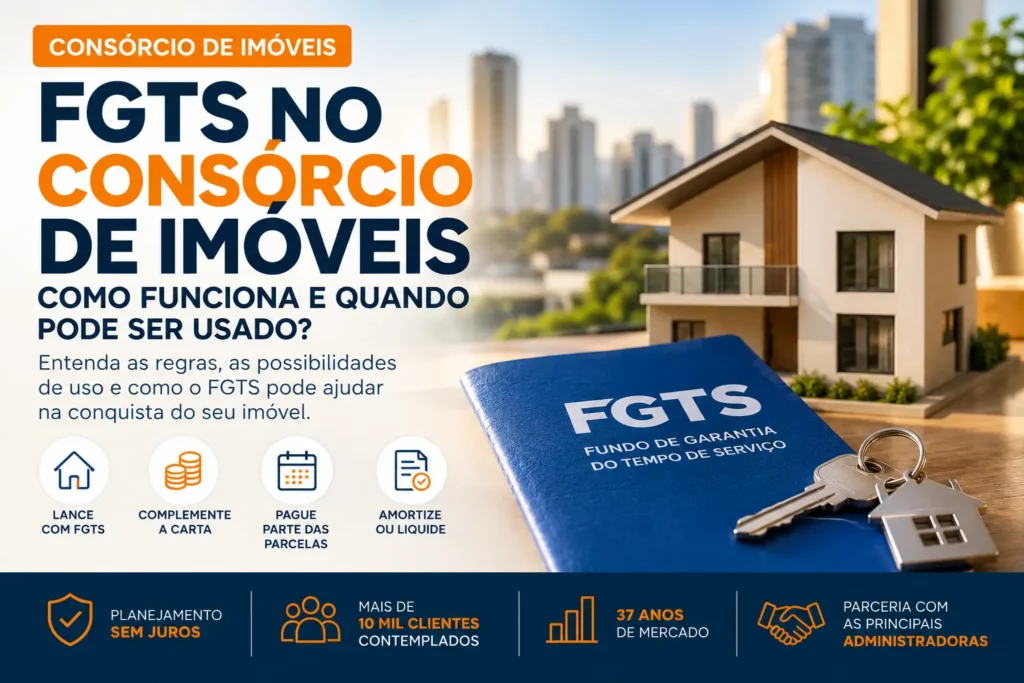
O FGTS pode ser utilizado em determinadas situações dentro do sistema de consórcios imobiliários. Entre as possibilidades estão a oferta de lance para tentar antecipar a contemplação, a complementação da carta de crédito e, depois da aquisição do imóvel, operações como amortização, liquidação do saldo devedor e pagamento de parte das prestações.
Mas existem regras específicas para cada situação. Por isso, antes de considerar o saldo do FGTS como parte da estratégia para comprar um imóvel, é importante entender quando ele pode ser utilizado, quais são os requisitos e quais situações não permitem o uso do dinheiro.
Neste guia, você vai entender como funciona o uso do FGTS no consórcio de imóveis e quais pontos precisam ser analisados antes de tomar uma decisão.
É possível usar o FGTS no consórcio de imóveis?
Sim.
As regras oficiais do FGTS permitem sua utilização no sistema de consórcio imobiliário em diferentes situações.
O saldo da conta vinculada pode ser utilizado, por exemplo, para fazer uma oferta de lance com o objetivo de obter a carta de crédito ou para complementar o valor da carta de crédito para a aquisição de imóvel residencial concluído ou em construção.
Também existem possibilidades de utilização do FGTS depois da contemplação e da aquisição do imóvel, como:
- amortização do saldo devedor;
- liquidação do saldo devedor;
- pagamento de parte das prestações;
- complementação do valor da carta de crédito, quando permitido.
Isso significa que o FGTS pode fazer parte de diferentes etapas do planejamento para aquisição da casa própria por meio de um consórcio.
Mas é importante entender que ter saldo disponível no FGTS não significa que o recurso poderá ser utilizado automaticamente.
É necessário atender às regras estabelecidas para a operação.
Como usar o FGTS no consórcio de imóveis?
Existem basicamente dois momentos diferentes em que o FGTS pode entrar na estratégia.
1. Antes da contemplação
Uma das possibilidades é utilizar o saldo do FGTS para ofertar um lance.
O lance funciona como uma antecipação de parcelas do consórcio. Dependendo das regras do grupo e da modalidade de lance, o participante pode utilizar recursos próprios ou, quando permitido, o saldo do FGTS.
Se o lance for vencedor, o consorciado poderá ser contemplado e terá acesso à carta de crédito conforme as regras da administradora.
2. Depois da contemplação
O FGTS também pode ser utilizado em determinadas situações relacionadas à aquisição do imóvel e ao pagamento do saldo devedor.
Entre as possibilidades previstas estão a complementação da carta de crédito e operações de amortização, liquidação ou pagamento de parte das prestações do consórcio imobiliário.
Portanto, o FGTS não precisa necessariamente ser utilizado apenas como uma espécie de “entrada”.
Dependendo do enquadramento da operação, ele pode fazer parte de uma estratégia de aquisição e também de redução do compromisso financeiro ao longo do consórcio.
FGTS pode ser usado para dar lance no consórcio?
Sim.
Essa é uma das possibilidades mais interessantes para quem já possui um saldo significativo no FGTS.
De acordo com as informações oficiais do FGTS, o trabalhador pode utilizar o saldo da conta vinculada, no sistema de consórcio, por meio da oferta de lance para obtenção da carta de crédito.
Imagine, por exemplo, uma pessoa que participa de um consórcio de R$ 300 mil e possui R$ 60 mil disponíveis no FGTS.
Se as regras do grupo e do uso do FGTS permitirem, esse valor poderá ser utilizado na estratégia de lance.
Isso pode aumentar a capacidade de antecipação da contemplação, embora não exista garantia de que o lance será vencedor.
A contemplação por lance depende das regras do grupo e da disputa entre os participantes.
Por isso, antes de utilizar o FGTS dessa maneira, é importante analisar o histórico de lances e as características específicas do grupo.
Posso usar o FGTS para complementar a carta de crédito?
Também é possível utilizar o FGTS para complementar o valor da carta de crédito em determinadas operações.
Essa possibilidade é especialmente interessante quando o imóvel escolhido custa mais do que o valor disponível na carta.
Por exemplo:
Carta de crédito: R$ 400 mil
Valor do imóvel: R$ 450 mil
Diferença: R$ 50 mil
Dependendo do enquadramento da operação, recursos do FGTS podem ser utilizados para complementar a aquisição.
Entretanto, não significa que qualquer diferença entre a carta e o preço do imóvel poderá automaticamente ser paga com FGTS.
A operação precisa atender aos requisitos previstos para utilização do fundo, e a análise deve ser feita antes da contratação ou aquisição.
O FGTS pode ser usado para pagar as parcelas do consórcio?
Sim, existem situações em que o FGTS pode ser utilizado para o pagamento de parte das prestações de sistemas imobiliários de consórcio.
Segundo as regras oficiais, nessa modalidade o saque ocorre em parcela única e o valor é utilizado para pagar parte das prestações durante um período determinado.
A regra oficial estabelece que o pagamento de parte das prestações pode abranger 12 prestações, limitado a 80% do valor de cada prestação.
Isso pode ser interessante para quem possui saldo no FGTS e deseja reduzir temporariamente o impacto das parcelas no orçamento familiar.
É importante, porém, diferenciar essa possibilidade de simplesmente sacar o FGTS e utilizar o dinheiro livremente para pagar o consórcio.
O uso precisa ocorrer dentro das regras específicas do FGTS para moradia própria.
Posso usar o FGTS para quitar ou amortizar o consórcio?
Sim.
O FGTS também pode ser utilizado para amortizar ou liquidar o saldo devedor de operações enquadradas nas regras do sistema de consórcios imobiliários.
A diferença entre as duas alternativas é importante:
Amortização
O dinheiro é utilizado para reduzir o saldo devedor.
Dependendo da operação, isso pode resultar na redução do prazo ou do valor das prestações, conforme as condições aplicáveis.
Liquidação
O saldo disponível é utilizado para quitar o saldo devedor, quando suficiente e quando a operação estiver enquadrada nas regras.
Em ambos os casos, existem requisitos específicos e períodos mínimos entre determinadas utilizações do FGTS.
A página oficial do FGTS informa, por exemplo, que para amortização e liquidação existe um intervalo mínimo de dois anos entre utilizações dessas modalidades.
Quais são os requisitos para usar o FGTS no consórcio imobiliário?
Não basta ter saldo disponível.
Para utilizar o FGTS em operações de consórcio imobiliário, o trabalhador precisa atender a determinados requisitos.
Entre os principais estão:
Ter pelo menos três anos de trabalho sob o regime do FGTS
Os períodos podem ser somados, mesmo quando ocorreram em empresas diferentes e não necessariamente de forma consecutiva.
A cota do consórcio deve estar em nome do trabalhador
Nas operações em que o FGTS será utilizado, a cota precisa estar em nome do titular da conta vinculada que será utilizada.
Não possuir financiamento ativo pelo SFH
O trabalhador não pode ser titular de financiamento imobiliário ativo no âmbito do Sistema Financeiro da Habitação em qualquer parte do território nacional, quando essa condição for aplicável à modalidade de utilização pretendida.
Não possuir outro imóvel residencial em determinadas condições
Existem restrições relacionadas à propriedade de outro imóvel residencial no município onde o trabalhador reside ou exerce sua atividade profissional, incluindo municípios limítrofes e integrantes da mesma região metropolitana.
Por isso, a análise deve considerar não apenas o saldo do FGTS, mas também a situação do trabalhador e do imóvel.
Que tipo de imóvel pode ser comprado com FGTS no consórcio?
O imóvel precisa atender às regras estabelecidas para utilização do FGTS na moradia própria.
Entre as condições previstas estão:
- ser imóvel residencial urbano;
- destinar-se à moradia do trabalhador;
- estar devidamente registrado;
- atender aos limites de valor e demais condições estabelecidas para utilização do FGTS.
A localização do imóvel também é relevante.
As regras oficiais estabelecem critérios relacionados ao município onde o trabalhador reside ou exerce sua atividade profissional, incluindo municípios limítrofes e integrantes da mesma região metropolitana.
Por isso, não é correto tratar o FGTS como um recurso que pode ser utilizado indistintamente para qualquer imóvel.
O que não pode ser comprado com FGTS no consórcio?
Essa é uma das partes mais importantes para quem está planejando utilizar o FGTS.
De acordo com as regras oficiais, existem situações em que o recurso não pode ser utilizado em operações de consórcio imobiliário.
Entre elas estão:
- aquisição de imóvel comercial;
- aquisição de terreno;
- utilização para reforma de imóvel;
- situações em que a carta de crédito já esteja sendo utilizada para liquidação de financiamento habitacional.
Portanto, se o objetivo for comprar somente um terreno, por exemplo, não se deve considerar o saldo do FGTS como recurso disponível para essa finalidade dentro das regras do consórcio imobiliário.
FGTS ou dinheiro próprio para dar lance: qual é melhor?
Não existe uma resposta única.
A decisão depende da situação financeira de cada pessoa.
Utilizar o FGTS pode ser interessante porque se trata de um recurso que possui regras específicas de saque e utilização. Para quem tem um saldo relevante e está planejando comprar a casa própria, direcioná-lo para uma estratégia de contemplação pode fazer sentido.
Por outro lado, é importante lembrar que o FGTS também funciona como uma reserva financeira vinculada ao trabalhador.
Por isso, antes de utilizar todo o saldo em um lance, vale analisar:
- quanto você possui disponível;
- qual é o valor da carta de crédito;
- qual é o histórico de lances do grupo;
- qual é sua capacidade financeira para continuar pagando as parcelas;
- se existe uma necessidade de manter parte dos recursos para outras situações previstas na legislação;
- qual será o impacto da utilização do FGTS no seu planejamento de longo prazo.
O melhor uso do FGTS não é necessariamente o que permite dar o maior lance, mas aquele que melhora o planejamento da compra do imóvel como um todo.
Usar o FGTS no consórcio vale a pena?
Em muitos casos, pode valer a pena.
Principalmente quando o trabalhador possui um saldo significativo no FGTS e pretende adquirir um imóvel residencial dentro das regras estabelecidas.
O uso do FGTS pode ajudar em diferentes etapas:
| Situação | Possibilidade |
|---|---|
| Dar lance | ✅ Pode ser possível |
| Complementar a carta de crédito | ✅ Pode ser possível |
| Amortizar saldo devedor | ✅ Sim, conforme as regras |
| Liquidar saldo devedor | ✅ Sim, conforme as regras |
| Pagar parte das prestações | ✅ Sim, conforme as regras |
| Comprar imóvel comercial | ❌ Não |
| Comprar somente terreno | ❌ Não |
| Reformar imóvel | ❌ Não |
O ponto principal é que cada operação precisa ser analisada individualmente.
Como saber se posso usar meu FGTS no consórcio?
Antes de tomar qualquer decisão, o ideal é verificar quatro pontos:
1. Seu saldo disponível
Consulte o saldo atualizado pelo aplicativo FGTS ou pelos canais oficiais.
2. Seu histórico de trabalho
Verifique se você atende ao requisito de tempo mínimo sob o regime do FGTS.
3. Sua situação imobiliária
Analise se você possui outro imóvel ou financiamento que possa impedir a utilização do recurso.
4. As características do consórcio e do imóvel
A carta de crédito, o grupo, o tipo de imóvel e a finalidade da aquisição precisam estar enquadrados nas regras.
Além disso, a operação deve ser conduzida pelos agentes habilitados, como administradoras de consórcio e agentes financeiros, conforme o tipo de utilização.
FGTS no consórcio de imóveis: planejamento é fundamental
O uso do FGTS pode transformar um saldo que muitas vezes permanece parado em uma ferramenta de planejamento para aquisição da casa própria.
Mas isso não significa que o trabalhador deva simplesmente utilizar todo o dinheiro disponível.
O consórcio deve ser analisado como um projeto de médio ou longo prazo.
Antes de contratar, vale comparar:
valor da carta de crédito + prazo + parcelas + capacidade de pagamento + estratégia de lance + saldo de FGTS disponível.
Com essas informações, fica muito mais fácil avaliar qual estratégia faz sentido.
Também é importante lembrar que a utilização do FGTS está sujeita às regras vigentes no momento da operação, e a aprovação depende da análise da documentação e do enquadramento do trabalhador, do imóvel e da operação.
Perguntas frequentes sobre FGTS no consórcio de imóveis
Posso usar o FGTS para dar lance em um consórcio de imóveis?
Sim. As regras oficiais permitem a utilização do saldo do FGTS por meio de oferta de lance para obtenção da carta de crédito, desde que a operação atenda aos requisitos aplicáveis.
Posso usar FGTS para complementar a carta de crédito?
Sim. O FGTS pode ser utilizado para complementar o valor da carta de crédito em determinadas operações destinadas à aquisição de imóvel residencial concluído ou em construção.
Posso usar FGTS para pagar as parcelas do consórcio?
Sim, existe previsão para utilização do FGTS no pagamento de parte das prestações de sistemas imobiliários de consórcio, respeitando as condições estabelecidas nas regras do fundo.
Posso usar FGTS para quitar meu consórcio?
O FGTS pode ser utilizado para liquidação do saldo devedor de operações de consórcio imobiliário enquadradas nas regras específicas.
Posso usar FGTS para comprar um terreno pelo consórcio?
Não. As regras oficiais indicam que o FGTS não pode ser utilizado em operações de consórcio imobiliário destinadas à aquisição de terreno isoladamente.
Posso usar FGTS para comprar um imóvel comercial?
Não. A utilização do FGTS nas operações de consórcio imobiliário está vinculada às condições de moradia própria e não contempla a aquisição de imóvel comercial.
Preciso estar trabalhando atualmente para usar o FGTS?
Não necessariamente. O requisito é possuir o período mínimo de trabalho sob o regime do FGTS, somando os períodos conforme as regras aplicáveis.
Consórcio de imóveis com planejamento pode fazer a diferença
O FGTS pode ser um importante aliado de quem deseja conquistar um imóvel por meio de consórcio.
Ele pode participar da estratégia de contemplação, ajudar na complementação da carta de crédito ou, em determinadas situações, contribuir para reduzir o saldo devedor ou parte das prestações.
Mas o mais importante é não olhar apenas para o saldo disponível.
A melhor estratégia é aquela que combina o valor da carta de crédito, capacidade de pagamento, momento de compra, possibilidade de lance e utilização adequada dos recursos disponíveis.
Se você está pensando em utilizar seu FGTS para comprar um imóvel por meio de consórcio, a Consol Consórcios pode ajudar a avaliar as possibilidades de acordo com o seu objetivo.
Sobre a Consol Consórcios
Com 37 anos de atuação no mercado, a Consol Consórcios trabalha com diferentes modalidades de consórcio e ajuda seus clientes a encontrar alternativas alinhadas aos seus objetivos de aquisição.
Quer saber quanto você pode planejar para comprar seu imóvel?
Fale com a Consol e faça uma simulação.
WhatsApp: (11) 99997-1013
Site: consolconsorcios.com.br
Consórcio é uma forma de planejamento. Antes de contratar, analise as condições da administradora, do grupo e da carta de crédito.
CONSOL CONSÓRCIOS É FILIADA A ABAC